Wil je je vruchtbare dagen en ovulatie berekenen? Lees dan snel verder voor meer informatie en gebruik onze gratis tool om je vruchtbare dagen te berekenen.

Wil je je vruchtbare dagen en ovulatie berekenen? Lees dan snel verder voor meer informatie en gebruik onze gratis tool om je vruchtbare dagen te berekenen.
Hoe kun je leren vertrouwen als je zo vaak teleurgesteld bent? Adoptieblog van Cat over hechting na de adoptie van haar kindje en de impact op hun gezin.
Heb je een kinderwens? In dit artikel vertellen we je alles over de mogelijkheden om te letten op je voeding en levensstijl om sneller zwanger te worden.
Wil je weten hoe groot de kans is om zwanger te worden als je geslachtsgemeenschap hebt? Lees dan snel dit artikel over je kans om zwanger te worden.
Zwanger trouwen? Wij hebben een paar tips voor je om de juiste trouwjurk te kiezen, ook als je zwanger bent.
Op zoek naar handige seksstandjes tijdens de zwangerschap? Lees hier alle tips en de beste standjes voor een actief seksleven gedurende de zwangerschap.
Het leukste na het ontdekken dat je zwanger bent: het delen met je vrienden en familie! Bekijk hier onze tips voor een leuke zwangerschapsaankondiging.
Je bevalling opwekken? Lees in dit artikel alles over de 8 manieren waarop je zelf je bevalling kunt opwekken.

Vraag jij je af of je baby in de airco of bij de ventilator mag slapen? Lees er hier meer over. Ook geven we nog een aantal praktische tips voor warme dagen.
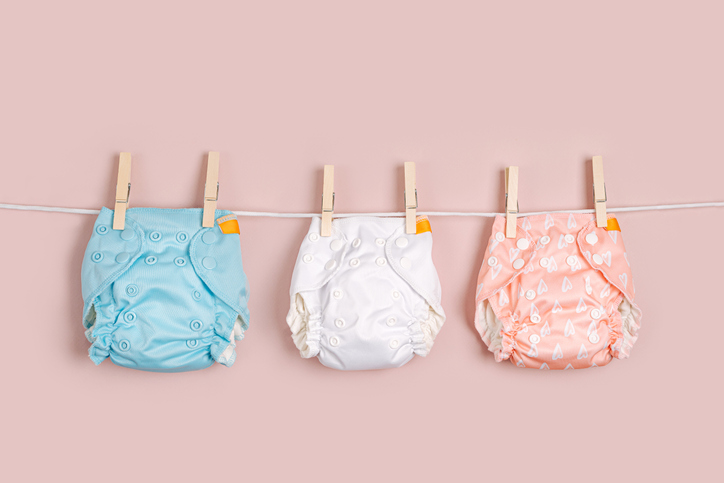
Herbruikbare babyproducten zijn tegenwoordig comfortabel en gewoon praktisch in het dagelijks gebruik. Lees hier onze tips!
Onmisbaar bij mij in de handbagage of binnen handbereik op vakantie: de XXL hydrofieldoek. Niet alleen om babybilletjes mee af te drogen, maar bijvoorbeeld ook als zonnescherm, of als tas. 7 tips hoe je de XXL hydrofieldoek kunt gebruiken op reis.
Hoe kies je de beste babymatras voor je kindje? Deze babymatrassen kwamen als beste uit de test, lees hier welke de beste is en welke de beste is qua prijs-kwaliteit.
Met de juiste meubels voor de kinderkamer creëer je een kamer die zowel praktisch is als een veilige plek biedt voor je kind. Lees hier onze tips!
Zorgeloos buitenspelen is belangrijk voor kinderen. Een GPS-horloge voor kinderen helpt om veiliger op pad te gaan. Lees hier meer informatie en onze tips!
Groep 8 is klaar: je kind gaat straks naar ‘de grote school’. Hoe kun je je kind goed voorbereiden op de middelbare school? Een aantal tips om je op weg te helpen.
Dit zijn een paar simpele trucjes om jouw dagelijkse smartphonefoto’s direct in schitterende, tijdloze portretten voor in het grote fotoboek te veranderen.
Hoe herken je de overgang? Veel moeders herkennen het pas laat: je bent sneller geïrriteerd, je slaapt lichter en je hebt een kort lontje. Lees meer!
Zo wens je iemand beterschap op een manier die echt indruk maakt! Een kaartje is lief, bloemen zijn mooi, maar soms wil je iets sturen dat net wat meer opvalt.
Gebruik jij een notitieboekje voor schooltijden, boodschappen, sportclubs, werk, afspraken en verjaardagen? Super handig om een goed overzicht te bewaren!
Je bent druk met vanalles: zorgen, werken, huishouden maar vooral ben je bezig met je kind. Hoe zorg je er voor dat je jezelf niet vergeet als moeder?
Ben je op zoek naar de ideale indeling voor jouw tuin? Lees dan hier onze tips voor een tuin waarin je kinderen kunnen spelen en jij kunt ontspannen.
Een scooter kopen voor je kind draait daarom niet alleen om leeftijd of het halen van een rijbewijs. Het gaat minstens zo veel om verkeersinzicht en een goede verzekering onder andere.
Een refurbished smartphone is een logische keuze als degelijke en betaalbare optie. Maar niet elke aanbieder is gelijk. Dit zin de 5 beste refurbished iPhone shops.
Welke meubels passen het beste bij jouw smaak en bij jouw gezinssituatie? Lees hier onze tips bij het kiezen van meubels voor jouw gezin.

Is het STRAAT Museum in Amsterdam leuk met kinderen? Lees onze ervaring en praktische tips over dit street art en graffiti museum met een 12-jarige.
Zo kun jij ook zorgeloos genieten van een vakantie met kinderen! Goede voorbereiding en het juiste ritme maken het verschil voor een ontspannen vakantie.
Ontdek de beste Europese steden voor een stedentrip met kinderen. Vergelijk attracties, vervoer, parken en praktische tips voor een ontspannen en leuke gezinsvakantie.
Zomervakantie naar Spanje? Je vindt er voor ieder gezin een passende bestemming. Kies voor een verblijf aan de kust of een combinatie van strand en cultuur.
Een kinderwens is heel persoonlijk en natuurlijk gaat het hierbij in de eerste plaats om gevoel. Liefde, zorg en aandacht doorgeven aan zo’n kleine is ontzettend belangrijk, maar daarnaast verdient elke dochter of zoon vanzelfsprekend ook een goede start. Daarom is het essentieel om van tevoren eerst de financiën onder de loep te nemen, zodat de kinderen straks onbezorgd kunnen opgroeien in een heerlijk warm nest.
Veel mensen ontdekken vroeg of net even wat later hun kinderwens. Sommige stellen hebben tegen die tijd al een prachtig huis dat bijna afbetaald is. Meestal is dat echter niet het geval. Het is dan belangrijk om nauwkeurig te berekenen wat voor een woning je kunt veroorloven. Zet dus alles even op een rijtje: van maandelijkse inkomsten en uitgaven tot spaarsaldo’s en eventuele extraatjes, zoals een erfenis van een oude oma of een schenking van liefhebbende ouders.
Op basis van al deze gegevens kun je online heel eenvoudig je maximale hypotheek berekenen. Het ligt misschien voor de hand om al het spaargeld te gebruiken bij de aanschaf van een woning, maar met het oog op de kinderwens is dit niet altijd verstandig. Zo is er flink wat geld nodig voor de aanschaf van een kinderwagen, kleertjes, verzorgingsproducten en de babykamer. Daarnaast is het slim om ook wat reserves achter de hand houden voor de dure kinderopvang en eventueel ouderschapsverlof.
Bij het kopen van een nieuw huis is er altijd eigen geld nodig. Dit kan werkelijk eigen geld zijn, dat jullie in de loop der jaren bij elkaar hebben gespaard. Ook de overwaarde uit de verkoop van een vorig huis of appartement wordt gezien als eigen geld. Daarnaast kun je ook denken aan een erfenis of een schenking die jij of je partner heeft ontvangen.
Is er momenteel nog helemaal geen eigen geld? Dan is het kopen van een huis nu nog niet mogelijk. Dit heeft ermee te maken, dat een hypotheek alleen kan worden afgesloten op de daadwerkelijke koopsom van de nieuwe woning. De extra kosten, zoals die voor de makelaar, notaris, taxatie, keuring en overdrachtsbelasting, moeten uit eigen zak worden betaald. Deze kosten (gemiddeld vier tot zes procent van de totale aankoopsom) staan ook wel bekend als de kosten koper.
Hypotheken zijn er in verschillende uitvoeringen en het is vanzelfsprekend belangrijk om te kiezen voor een variant die bij jullie past. De meest populaire varianten zijn de lineaire hypotheek en de annuïteitenhypotheek. Kies je voor één van deze varianten? Dan kun je in veel gevallen ook gebruikmaken van de fijne hypotheekrenteaftrek. Valt de keuze op een annuïteitenhypotheek? Dan betaal je gedurende de hele looptijd van de hypotheek evenveel. De verhouding tussen het rentepercentage en het aflossingsgedeelte ligt tijdens de looptijd wel steeds anders.
Bij de lineaire hypotheek betaal je elke maand evenveel aan aflossing, terwijl het rentepercentage gedurende de looptijd van de hypotheek steeds lager wordt. De uiteindelijke maandlasten worden met deze hypotheek dus steeds lager. Een lineaire hypotheek is gemiddeld gezien dus een goedkopere optie.
Veel mensen die een hypotheek afsluiten, kiezen voor een looptijd van 30 jaar. Uiteraard is een andere looptijd, bijvoorbeeld 20 jaar, ook mogelijk. Dit is een handige optie voor wie verwacht tegen die tijd minder inkomsten te hebben. Het is slim om van tevoren meerdere toekomstscenario’s door te rekenen. Dit maakt inzichtelijk wat er financieel gezien mogelijk is.
Logischerwijs heeft de rente invloed op de maandlasten. Bij het afsluiten van een hypotheek moet je dan ook verstandig kiezen voor vaste rente (die voor een bepaald aantal jaren vastgezet wordt) of variabele rente. Bij een vaste rente weet je van tevoren precies waar je aan toe bent. Wie verwacht dat de rente in de toekomst flink zal dalen, kan ook kiezen voor variabele rente. Dit brengt wel extra risico’s met zich mee, die ook kunnen doorwerken op de financiële armslag van het gezin. Online kun je eenvoudig de huidige hypotheekrente checken.
Door ervoor te zorgen dat alles financieel klopt, ligt die droomwoning nu nog meer binnen handbereik. In dit eigen paleisje kan vervolgens ook die droom van een prachtig gezin worden waargemaakt!
